
- Economía
- Economía
por Javier Prialé
Actualizado el 20 de Nov, 2026 2:16 pmLa SBS reconoció que Hermes y Prosegur concentraban el mercado y cuestionó una iniciativa que permitía al Banco de la Nación trasladar su propio dinero.
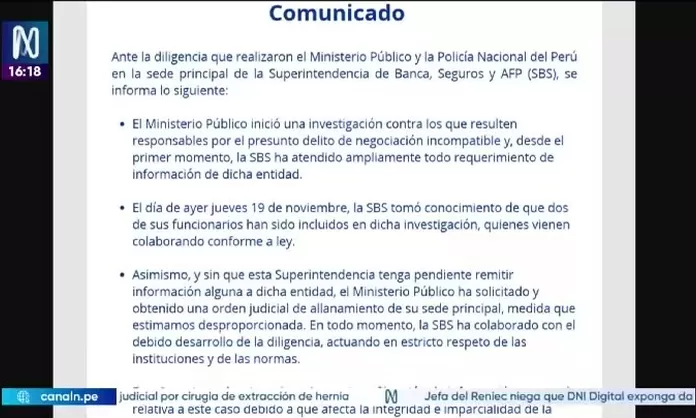
El allanamiento a las oficinas de la Superintendencia de Banca, Seguros y AFP (SBS), realizado este viernes 20 de noviembre por el Ministerio Público, pone bajo atención el mercado de transporte y custodia de dinero y valores, un sector en el que dos empresas privadas concentraban prácticamente toda la oferta dirigida a las entidades del sistema financiero.
Se trata de Hermes Transportes Blindados S.A. y Compañía de Seguridad Prosegur S.A., compañías que, según un informe de la propia SBS de enero de 2025, presentado al Congreso de la República, mantenían aproximadamente el 50% de participación cada una en este mercado.
La intervención fiscal forma parte de una investigación por el presunto delito de negociación incompatible y supuesto favorecimiento irregular a empresas del sector. Según informó RPP, las diligencias también alcanzaron a la Superintendencia Nacional de Control de Servicios de Seguridad, Armas, Municiones y Explosivos de Uso Civil (Sucamec).
La posición de la SBS sobre el mercado de transporte de dinero
En el Informe Conjunto N.° 00013-2025-SBS, elaborado el 30 de enero de 2025, la Superintendencia reconoció que la concentración del mercado de las Empresas de Transporte, Custodia y Administración de Numerario (ETCAN) podía generar ineficiencias debido a la limitada competencia.
El documento fue elaborado a propósito del Proyecto de Ley N.° 9476/2024-CR, que buscaba autorizar al Banco de la Nación a trasladar efectivo con resguardo de la Policía Nacional, utilizando vehículos propios o arrendados, aeronaves de las Fuerzas Armadas o de la Policía, e incluso avionetas comerciales.
La iniciativa planteaba que esta autorización se aplicara en situaciones excepcionales, como desastres naturales, conflictos sociales, pandemias, localidades alejadas o cuando los costos del servicio de transporte de dinero fueran elevados debido a la presencia de un único proveedor.
Sin embargo, la SBS consideró que la propuesta legislativa no era viable, pues podía otorgar una ventaja indebida al Banco de la Nación frente a las empresas privadas que prestan el servicio de transporte y custodia de dinero.
La Superintendencia argumentó que, aunque el banco estatal no ofrecería directamente el servicio a terceros, realizar el traslado de efectivo para sus propias operaciones con vehículos propios o arrendados y resguardo policial podría configurar un escenario de competencia desleal.
Además, sostuvo que permitir exclusivamente al Banco de la Nación utilizar esa modalidad colocaría en desventaja a otras empresas del sistema financiero, que deben contratar servicios privados para transportar y custodiar su dinero.
¿Qué medidas se plantearon para aumentar la competencia?
En su análisis, la SBS también detalló las medidas adoptadas para reducir las barreras de entrada de nuevos competidores al mercado de transporte de caudales.
En marzo de 2022, mediante el Decreto Legislativo N.° 1531, se redujo en 30% el capital social mínimo exigido a las empresas de transporte de dinero y valores. Posteriormente, en septiembre de 2024, el Decreto Legislativo N.° 1646 estableció una nueva reducción de 50%, con lo cual el requisito pasó a S/ 7 millones 782 mil 600.
Esta última modificación entró en vigencia el 1 de junio de 2025 y buscaba facilitar el ingreso de nuevos operadores al mercado.
La Superintendencia también informó que el Indecopi había iniciado en marzo de 2024 un estudio de mercado sobre el servicio de transporte de valores en el Perú, con el objetivo de analizar las condiciones de competencia e identificar posibles barreras que limitaran el ingreso de nuevos participantes.
¿Por qué la SBS se opuso al proyecto para el Banco de la Nación?
Otro de los argumentos de la entidad fue que, ante situaciones de emergencia como desastres naturales, conflictos sociales o pandemias, no era necesario aprobar una ley específica para autorizar el traslado de dinero bajo condiciones excepcionales.
A criterio de la SBS, estas situaciones podían atenderse mediante disposiciones específicas en el marco de los decretos de urgencia.
Asimismo, la Superintendencia cuestionó que la propuesta legislativa eliminara la obligación de contratar una póliza de seguros que cubriera el valor del dinero y los bienes transportados. Consideró que este mecanismo era fundamental para mitigar los riesgos asociados al traslado y custodia de los depósitos del público.
Finalmente, la SBS concluyó que el proyecto de ley no era viable porque podía configurar un escenario de competencia desleal al otorgar al Banco de la Nación una ventaja frente a las empresas privadas del sector.
Esta posición institucional fue remitida al Congreso mediante el Oficio N.° 06798-2025-SBS, firmado por el entonces superintendente Sergio Espinosa Chiroque, el 5 de febrero de 2025.
Cabe precisar que este pronunciamiento corresponde a una evaluación técnica sobre una propuesta legislativa y no constituye, por sí mismo, una conclusión sobre los presuntos favorecimientos que actualmente son materia de investigación fiscal.
Indecopi identificó barreras para el ingreso de nuevos competidores
En su Informe Final de Estudio de Mercado sobre el Servicio de Transporte de Dinero en el Perú, publicado en diciembre del 2025,el Indecopi también advirtió que la concentración del sector está relacionada con barreras de entrada derivadas de exigencias regulatorias, elevados costos fijos y economías de escala, principalmente en infraestructura y logística.
El organismo identificó que Hermes y Prosegur operan a nivel nacional y ofrecen servicios integrales que incluyen traslado, procesamiento, custodia y soluciones inteligentes para el manejo de efectivo. En tanto, una tercera empresa, Police Security, había ingresado al mercado, aunque su atención a clientes empresariales se limitaba a Lima.
El informe señala que, pese a que los clientes tienen una percepción positiva sobre los servicios recibidos, existe preocupación por los niveles tarifarios y la limitada oferta disponible. Esto evidencia que la competencia puede ser restringida, principalmente en algunos segmentos del mercado.
Entre los riesgos identificados figuran los requisitos regulatorios para obtener las autorizaciones como empresas de transporte de dinero y valores, así como las condiciones exigidas para brindar servicios a clientes que utilizan equipos de gestión inteligente del efectivo.
Indecopi considera que algunos requisitos de seguridad y operación deberían revisarse para que sean proporcionales al nivel de riesgo de los servicios, sin dejar de garantizar estándares mínimos de protección. Esto permitiría facilitar el ingreso de empresas con modelos de negocio innovadores.
Reducir el capital mínimo no sería suficiente para dinamizar el mercado
Otro aspecto identificado por Indecopi es que las exigencias para obtener la autorización de la SBS como Empresa de Transporte, Custodia y Administración de Numerario (ETCAN) podrían seguir dificultando el ingreso de nuevos competidores.
Si bien el capital social mínimo exigido a estas compañías se redujo en dos oportunidades —30% en marzo de 2022 y 50% en septiembre de 2024—, el organismo advirtió que todavía existen aspectos del procedimiento que podrían limitar la incorporación de nuevos operadores.
Entre ellos mencionó la percepción de que el proceso de autorización puede resultar complejo y demandante, además de que los plazos previstos podrían extenderse en la práctica, pese a que el procedimiento contempla un periodo menor a un año.
Por ello, recomendó evaluar si los requisitos, procedimientos y plazos exigidos son proporcionales a la naturaleza complementaria de estos servicios para el sistema financiero, así como garantizar un acompañamiento adecuado de la autoridad durante la tramitación de las solicitudes.
Indecopi también señaló que una mayor competencia en este mercado podría contribuir a reducir los costos del manejo de efectivo para las entidades del sistema financiero y el Estado.
El organismo advirtió que, si no se revisan estas condiciones, la reducción del capital social mínimo podría no ser suficiente para estimular el ingreso de nuevos competidores y dinamizar el mercado.


Comentarios 0
Súmate a la conversación
Tu comentario es anónimo, pero para evitar bots necesitamos que te registres. Es gratis y toma 30 segundos.
Crear cuenta para comentar Ya tengo cuenta