
Ante la Comisión de Defensa del Consumidor del Congreso de la República, la funcionaria explicó que la medida busca habilitar al Indecopi a supervisar posibles prácticas de acaparamiento y especulación en ese mercado, en medio de elevados precios de los derivados.
A este anuncio se suma que el 24 de este mes, la entidad dio a conocer un informe preliminar elaborado por su Dirección Nacional de Investigación y Promoción de la Libre Competencia, con propuestas para fortalecer la competencia en el mercado local de combustibles.
- LEA TAMBIÉN: Petroperú: Moody’s cambió la perspectiva de la petrolera a positiva, ¿qué impulsó el ajuste?
Riesgos a nivel nacional
El Informe Preliminar del Estudio de Mercado sobre Combustibles Líquidos y GLP identifica riesgos a nivel nacional, asociados al acceso y disponibilidad de infraestructura de almacenamiento y a determinadas medidas regulatorias.
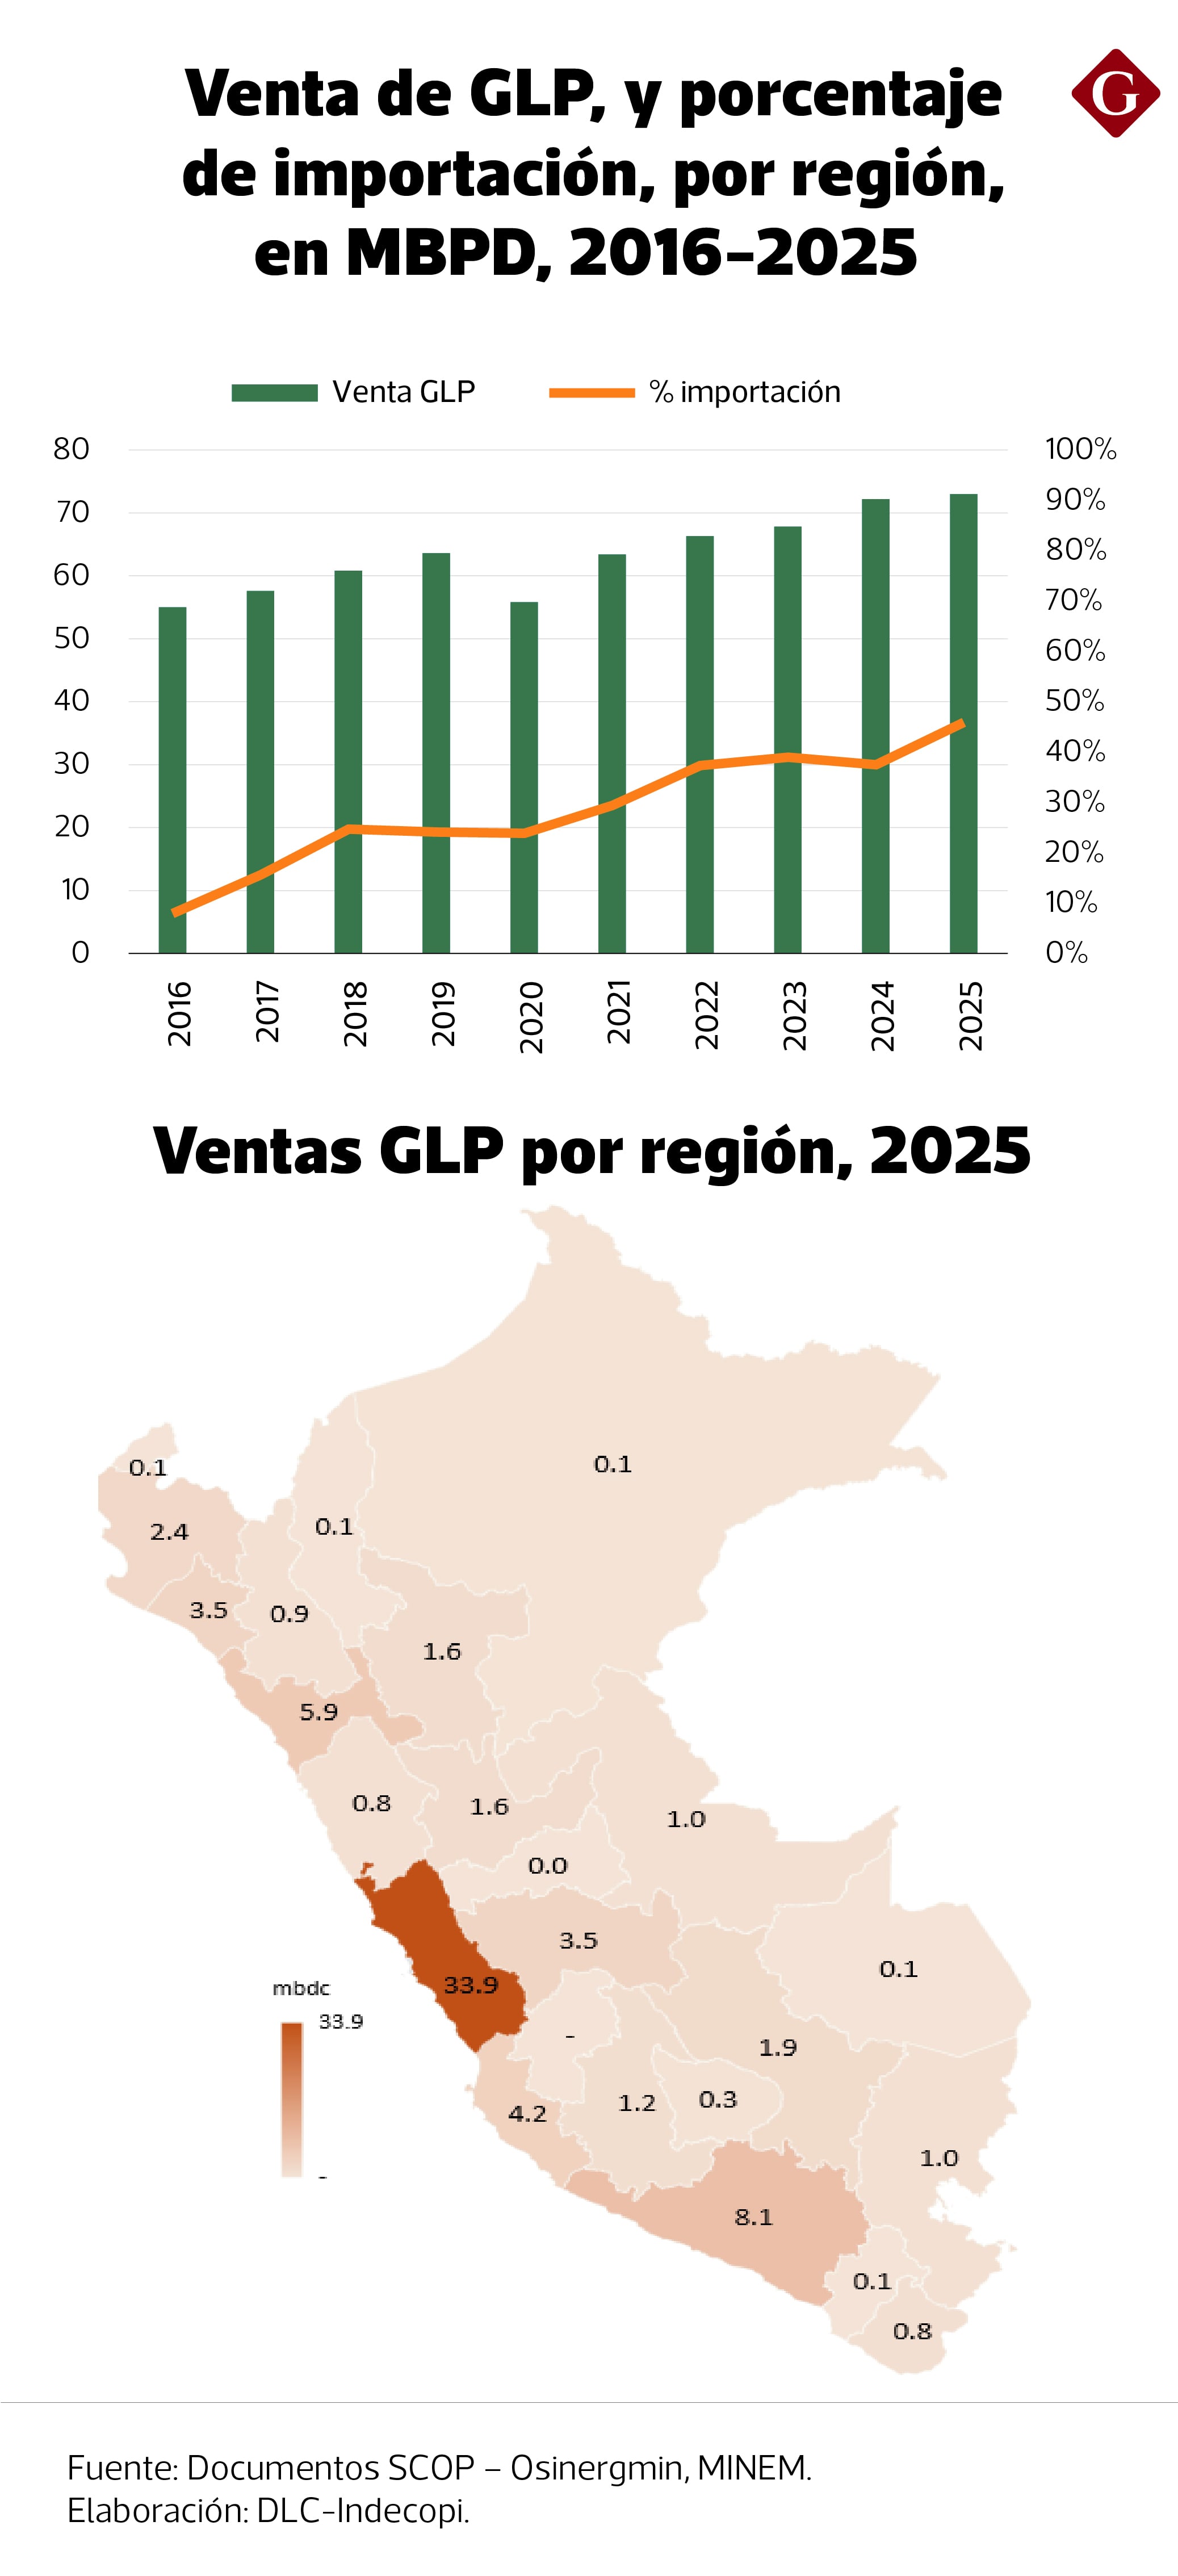
El documento advierte que los problemas de almacenamiento y despacho afectan particularmente el suministro de dos de los combustibles más demandados: el diésel y el gas licuado de petróleo (GLP) y que ello se constituye en un cuello de botella estructural.
El análisis observa que el 2025 se importaron 89,040 barriles por día de productos terminales, de los cuales 56% correspondió al diésel, 24% al GLP y 9% a gasolinas. En el caso del diésel, refiere que la importación abasteció al 65% de la demanda nacional y, en el del GLP, al 46%.
- LEA TAMBIÉN: Petroperú: advierten de posibles riesgos ambientales en refinería por fenómeno El Niño
Concentración en Petroperú
Indecopi refiere que, a diciembre de 2025, tres empresas: Terminales del Perú, Petroperú y Valero Perú administraban en conjunto el 76% de la capacidad de almacenamiento de derivados en general, de un total de 8.47 millones de barriles operados en 29 plantas de combustibles líquidos.
La concentración es mayor si se considera que Petroperú es titular del 62% de la capacidad nacional, aun cuando parte sustancial de sus instalaciones se encuentra concesionada a la empresa Terminales del Perú.
Asimismo, advierte que varias regiones continúan dependiendo de una sola planta o de un número muy reducido de instalaciones, lo que restringe las alternativas logísticas de los distribuidores, y aumenta la exposición ante cierre de puertos, oleajes anómalos, interrupciones de ductos u otras contingencias de abastecimiento.
Déficit más marcado en el GLP
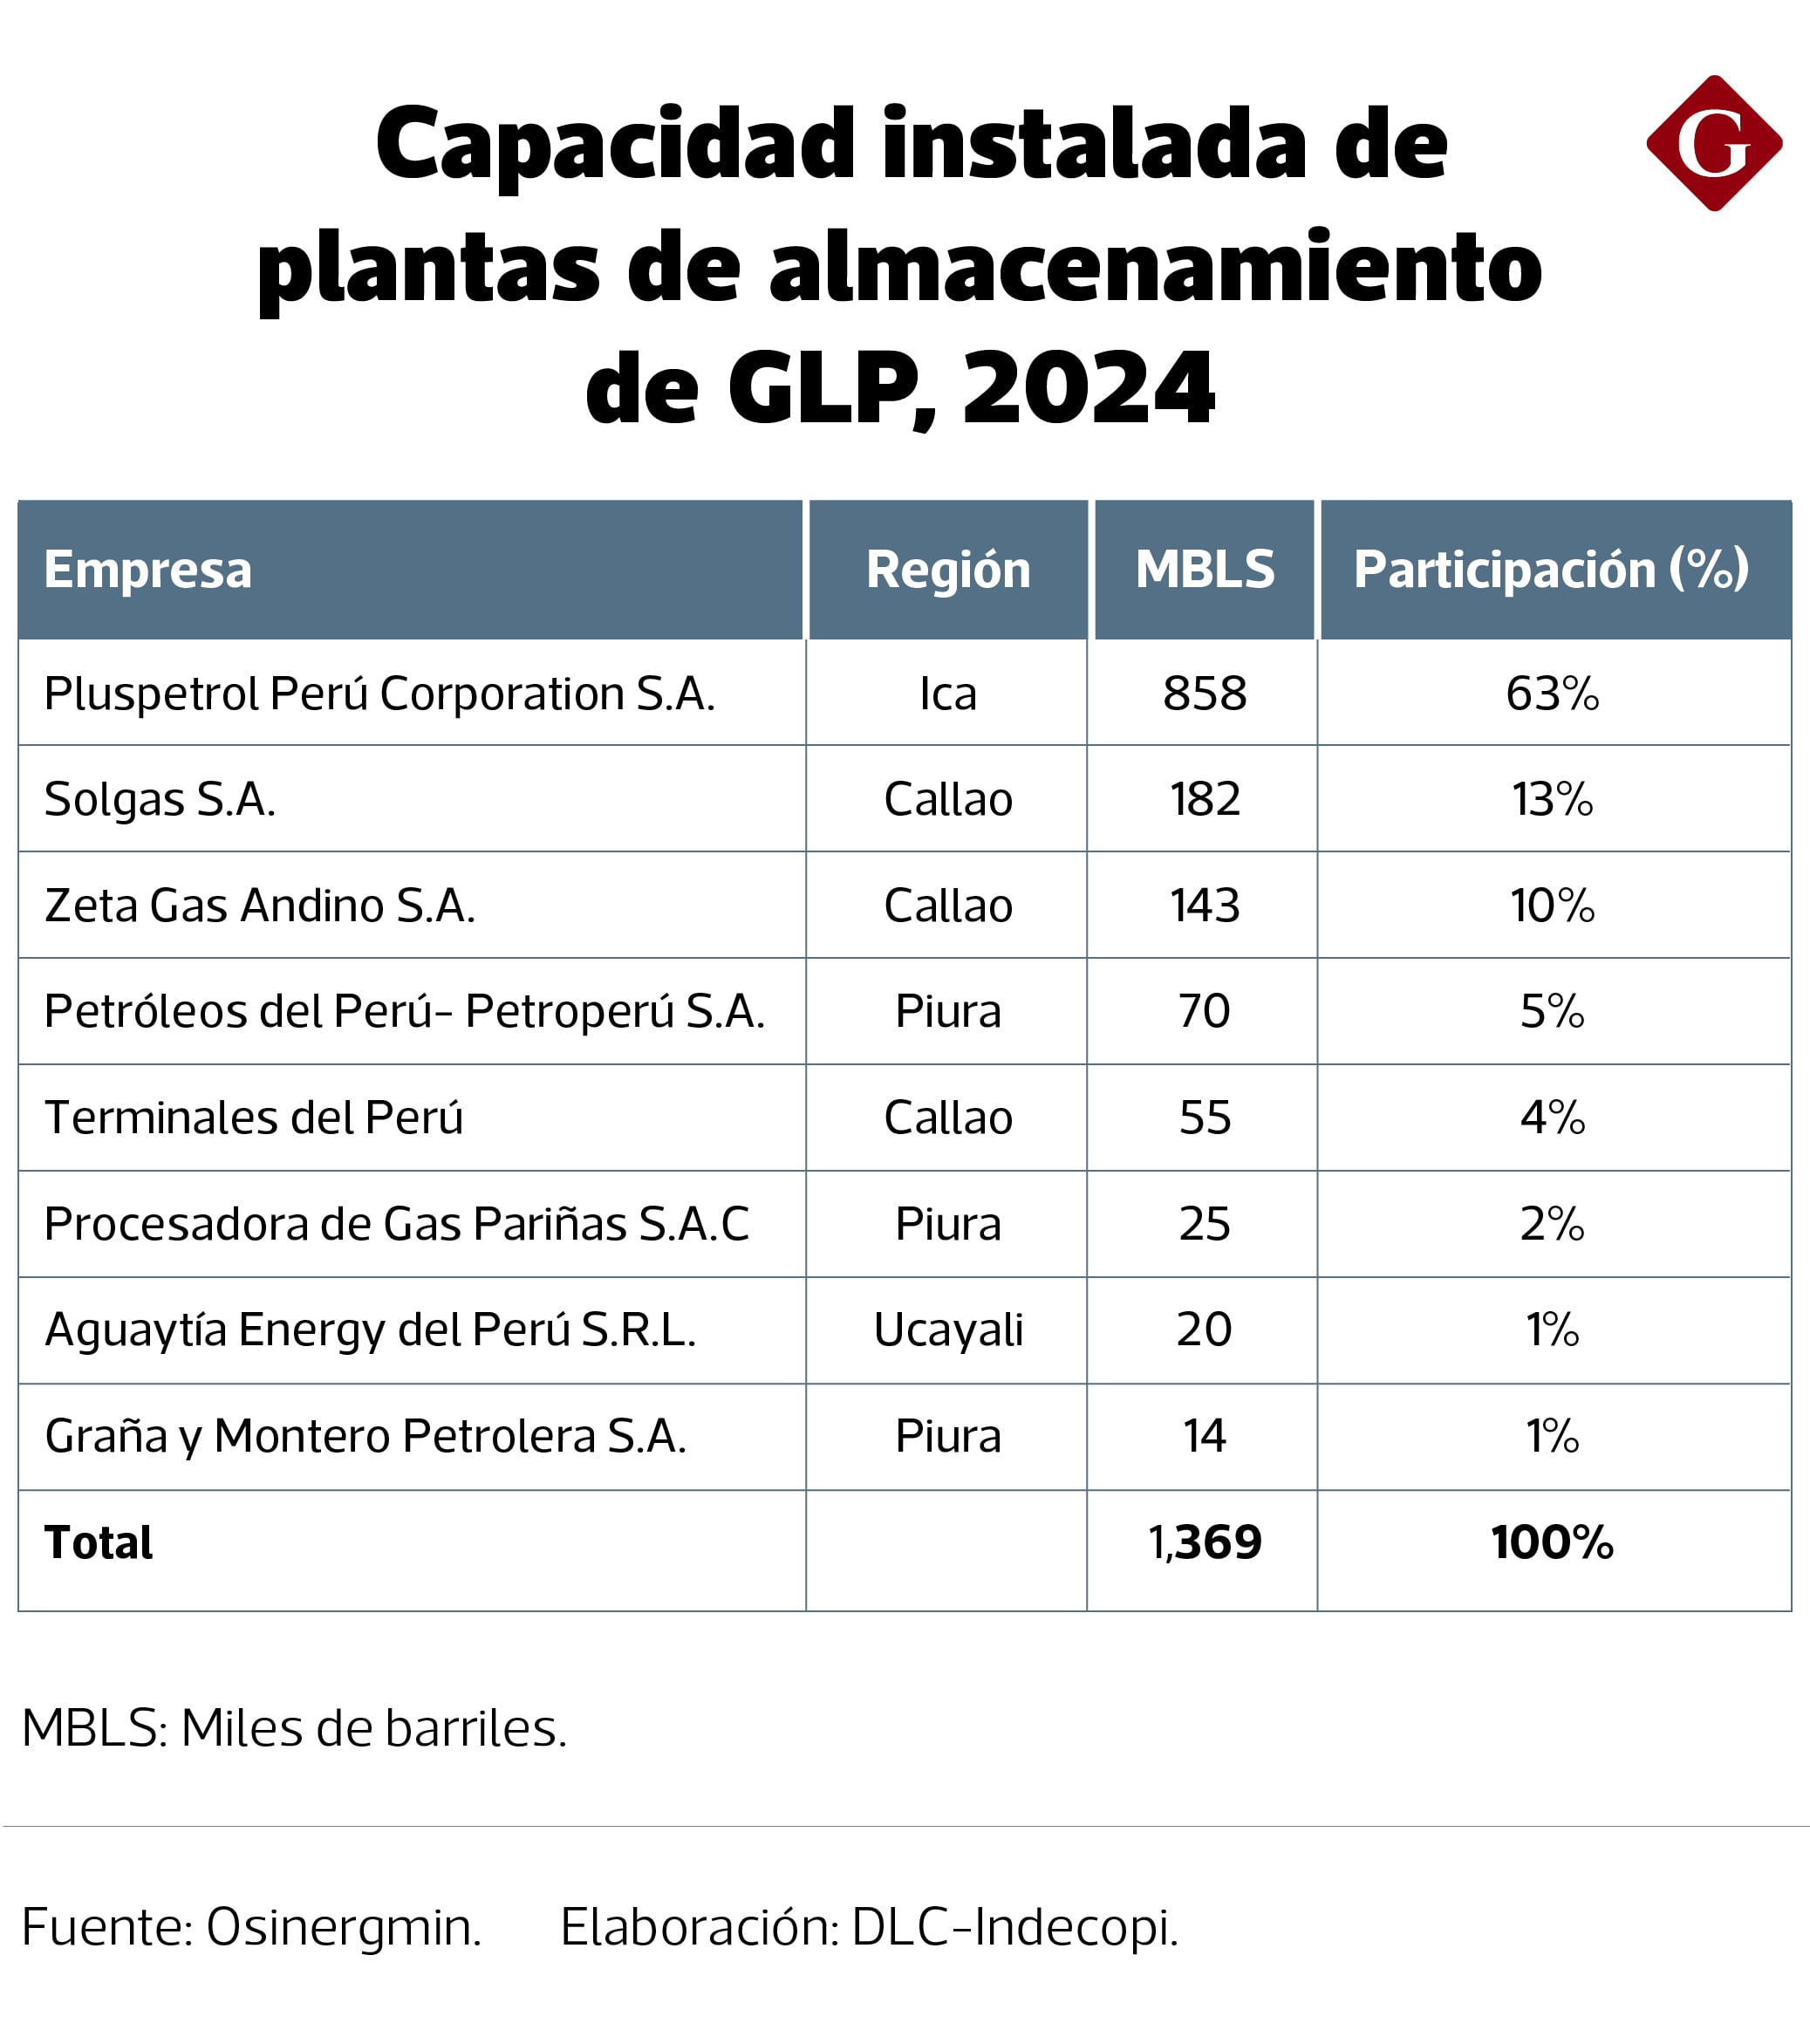
El informe menciona que el déficit de infraestructura de almacenamiento es más marcado en el caso del GLP, cuya operación, hasta el 2024 se realizaba en ocho plantas de abastecimiento con capacidad de cerca de 1.37 millones de barriles.
El 63% de esa capacidad de almacenaje estaba a cargo de Pluspetrol, el 13% Solgas y el 10% Zeta Gas. Es decir que, en conjunto, esas tres empresas concentraban el 86% de la infraestructura disponible para el abastecimiento de GLP, del cual el 90% se localiza en la costa central, principalmente Callao e Ica.


Comentarios 0
Súmate a la conversación
Tu comentario es anónimo, pero para evitar bots necesitamos que te registres. Es gratis y toma 30 segundos.
Crear cuenta para comentar Ya tengo cuenta