–¿Cómo evalúa la situación actual del sector asegurador peruano y cuáles son sus principales perspectivas de crecimiento para los próximos meses?
La situación del sector asegurador es retadora. Por un lado, el nivel de penetración es bajo respecto al resto de la región: 2% del PBI cuando por nuestro nivel de ingreso per cápita nuestro nivel de penetración debería ser de 3%. El sector asegurador crece al ritmo de la economía y lo que se espera son años de mayor crecimiento a pesar de algún impacto por el Niño extraordinario que estamos enfrentando. Así que te diría que esperamos un crecimiento de casi dos dígitos en los siguientes años.
–Uno de los grandes retos del sector sigue siendo ampliar la cobertura de seguros en el país. ¿Qué tan grande es actualmente esa brecha de protección y qué se necesita para que más familias y pequeñas empresas puedan acceder a un seguro?
Como decía, la brecha es enorme y eso permite ver tanto el vaso medio vacío o medio lleno. Uno debe pensar que las familias deberían proteger su principal patrimonio: vida, salud, vivienda. Según el Reporte del Sector Asegurador 2025, sólo 2 de cada 7 familias que sufrieron una pérdida contaron con la protección de un seguro de vida; sólo 1 de 4 vehículos livianos está asegurado y sólo el 4.5% de las viviendas urbanas del Perú están aseguradas.
–El riesgo de un fenómeno de El Niño muy serio vuelve a poner sobre la mesa la vulnerabilidad del país. ¿Qué medidas están tomando las compañías aseguradoras para responder ante eventuales lluvias intensas, inundaciones y otros eventos climáticos?
Las compañías de seguros no sólo están para pagar siniestros sino en realidad su trabajo apunta a que no ocurran estos siniestros. Para ello, a los clientes empresariales se les ofrece una serie de medidas para mitigar el riesgo asociado al FEN. Siempre hay acciones preventivas que se pueden tomar y que pueden evitar una interrupción importante en la operación diaria de una empresa. Lo ideal es tomar estas acciones para minimizar el impacto financiero en la empresa. Estamos hablando desde mover almacenes, protegerlos mejor, construir protecciones adicionales, hasta elevar la mercadería para evitar que potenciales inundaciones tengan un impacto severo.
–APESEG ha advertido sobre la baja cobertura de seguros de la infraestructura pública peruana. ¿Qué debería hacer el Estado para mejorar esa protección y evitar que, ante un desastre natural, la reconstrucción termine dependiendo principalmente de recursos públicos o endeudamiento?
El gobierno puede actuar en varios frentes, pero con distintos horizontes. En el corto plazo, lo que corresponder en asegurar los bienes que tiene bajo su gestión. Aquí la tarea pendiente es grande porque sólo 25% de las carreteras nacionales tiene seguro, el 5% de los establecimientos de salud y únicamente el 0.5% de las escuelas públicas cuentan con seguro para catástrofes. Pero, la acción del Estado también requiere mejorar la forma como construye. Una infraestructura resiliente a estos riesgos es más cara en el momento de construcción, pero a la larga sale más barato. Es mucho más costoso tener que reconstruir cada 10 años un puente o una carretera que hacerla resistente a estos impactos.
–Los seguros paramétricos aparecen como una alternativa para responder con mayor rapidez ante desastres naturales. ¿En qué situación se encuentra actualmente el desarrollo de este tipo de productos en el Perú y qué oportunidades podrían representar frente a fenómenos como El Niño o un terremoto?
Hay que entender los seguros paramétricos de la manera correcta. No vienen a reemplazar a los seguros tradicionales sino a complementarlos. Un seguro tradicional requiere evaluar los daños y tomará tiempo hacerlo. Un seguro paramétrico puede actuar mucho más rápido porque sólo debe verificar si el gatillo que activa la cobertura, por ejemplo, sismo de intensidad más de 7 en la escala de Mercalli, ocurrió o no. Hay que entender que después de un desastre son tres fases que necesitamos financiar: la respuesta de emergencia, la rehabilitación y la reconstrucción. Un seguro paramétrico funciona bien para las dos primeras, el seguro tradicional podría financiar la tercera.
–¿Qué expectativas tiene el sector asegurador respecto del nuevo Gobierno y qué temas consideran prioritarios en la agenda que debería trabajarse conjuntamente entre el Ejecutivo, el Congreso y la industria aseguradora?
Vemos con interés que el gobierno ha interiorizado que la herramienta del seguro es una herramienta valiosa en la política pública. Tenemos mucho que aportar en cómo proteger actividades tan importantes como la agricultura o la pesquería, pero también entender que, dado que nuestro mercado laboral formal es tan pequeño, muchas familias no gozan de la protección de la seguridad social. Estamos muy comprometidos a ayudar a formular la mejor manera de que empresas y personas tengan la capacidad de desarrollarse debidamente protegidas.
–Finalmente, ¿cuáles serían las tres medidas o reformas que APESEG considera más importantes para fortalecer el mercado de seguros peruano durante los próximos años?
Es necesario continuar impulsando el ingreso de más empresas de seguros para estimular la innovación y entender lo que es estar debidamente protegidos. Además, debemos cerrar la brecha de aseguramiento catastrófico del Estado para que no se interrumpan los servicios al ciudadano, para que se pueda cerrar la brecha de infraestructura que se reabre con cada desastre no cubierto. Por último, es vital extender el uso de la herramienta del seguro en política pública. Somos campeones para construir fondos para resolver problemas, muchas veces la mejor solución financiera es un seguro o una combinación de ahorros y seguros.
Suscríbase al contenido
Esto es material premium. Suscríbete para leer el artículo completo.
Login if you have purchased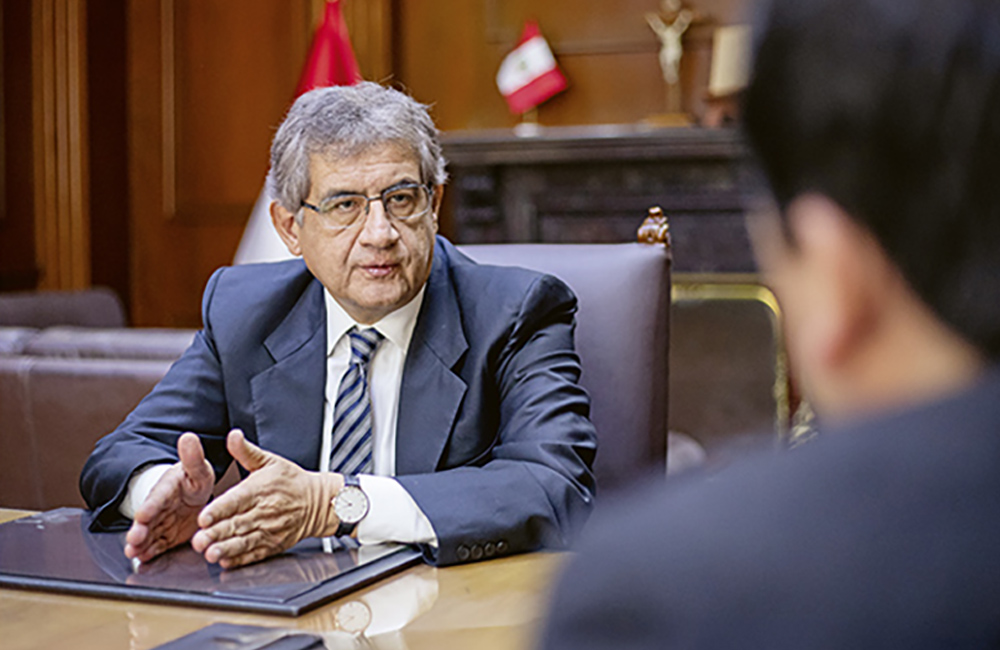
Comentarios 0
Súmate a la conversación
Tu comentario es anónimo, pero para evitar bots necesitamos que te registres. Es gratis y toma 30 segundos.
Crear cuenta para comentar Ya tengo cuenta