
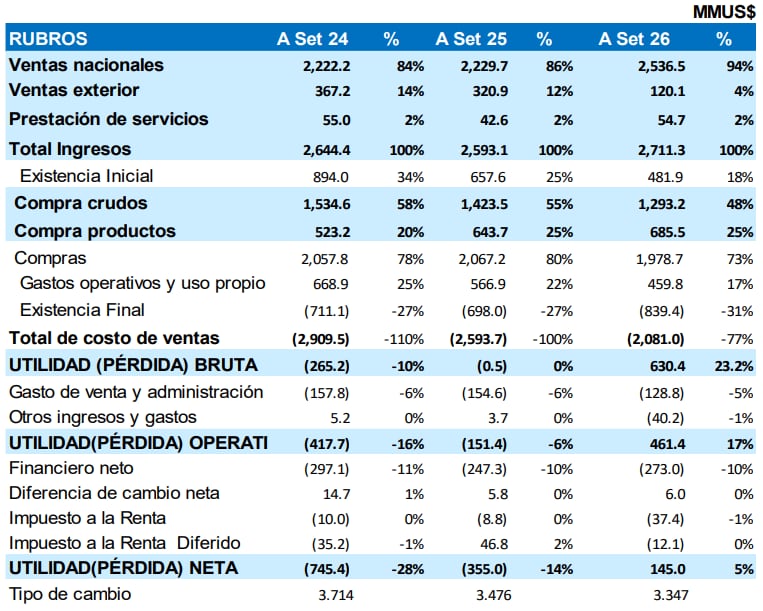
Petroperú logró cifra “en azul”. Los resultados de la compañía muestran una utilidad neta US$ 144.9 millones a septiembre del 2026, cifra que contrasta con la pérdida de US$ 355 millones presentada en el mismo periodo del año anterior, reflejan los estados financieros de la petrolera al tercer trimestre.
Cuatro factores favorables sostienen este resultado. Uno de ellos es que la tendencia al alza de precios internacionales de crudo y productos, así como los mayores márgenes entre los mismos, favoreció la realización de inventarios de productos terminados entre marzo y septiembre, que “conjuntamente con una adecuada estrategia de precios permitió obtener mayores márgenes de comercialización”.
A esto se suman menores gastos de operación, ventas y generales; mayor contribución de lotes petroleros al resultado neto, debido al incremento de sus ingresos por los mayores precios internacionales de crudo; y el crédito puente firmado entre el vehículo de propósito especial (SPV, por sus siglas en inglés) y los bancos por US$ 475 millones, ha permitido la llegada programada de recursos a la compañía durante septiembre por US$ 217 millones.
- LEA TAMBIÉN: Petroperú: presidente de petrolera plantea vender participación y apunta a primera utilidad
Pese a lo mencionado, hay al menos siete factores desfavorables considerados en el informe de análisis y discusión de la gerencia al tercer trimestre, publicado a través de la Superintendencia del Mercado de Valores (SMV).
Por ejemplo, se detectó una menor producción de diésel de bajo azufre, gasolinas y turbo A1, debido a los problemas de liquidez que afectaron el normal suministro de crudo para su procesamiento y a las paradas programadas de algunas unidades para su mantenimiento.
Además, la petrolera enfrentó un menor volumen de ventas de combustibles y especialidades, considerando la menor disponibilidad de la producción, como consecuencia de la falta de liquidez; gastos fijos del oleoducto, sin la respectiva generación de ingresos por servicio de transporte de crudo; Impuesto a la Renta Diferido (IRD) desfavorable por -US$12 millones; entre otros.
Capital de trabajo
Aun con el resultado favorable a septiembre, la compañía no canta victoria: si bien se logró una utilidad neta, aún registra un capital de trabajo negativo, con un exceso del pasivo corriente sobre el activo corriente en US$ 1,364.6 millones.
“Sin embargo, este valor es considerablemente menor al registrado al mismo periodo del ejercicio anterior (US$ 2,296.4 millones al 31 diciembre de 2025)”, se lee en el reporte.
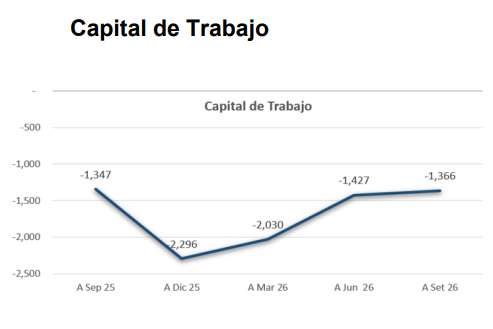
En concreto, el capital de trabajo es de -US$ 1,366 millones, algo mejor que los -US$ 1,427 millones a junio de este año y todavía más lejanos que los -US$ 2,296 millones con los que cerró el 2025.
“La disminución en el capital de trabajo negativo se debe a que el total de deuda CESCE retornó al largo plazo por dispensa obtenida en junio, por el incumplimiento de covenant (dictamen con salvedad)”, se explica en el informe.


Comentarios 0
Súmate a la conversación
Tu comentario es anónimo, pero para evitar bots necesitamos que te registres. Es gratis y toma 30 segundos.
Crear cuenta para comentar Ya tengo cuenta